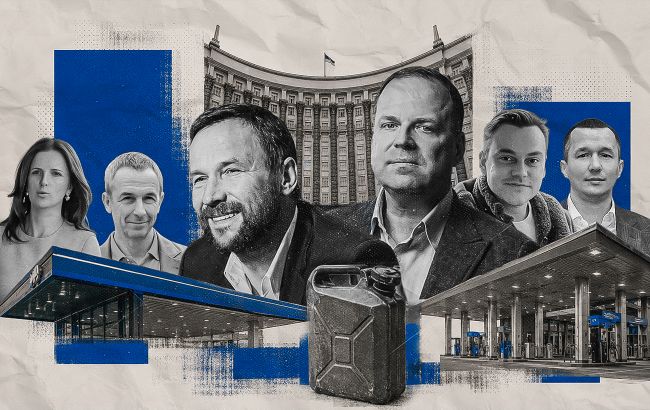
Український ринок автозаправних станцій за кілька років суттєво змінив структуру. Колишня мережа групи «Приват», яка тривалий час була найбільшим гравцем, фактично втратила провідні позиції, а значну частину її станцій отримали інші оператори. У результаті за кількістю АЗС на перший план вийшли державна «Укрнафта» та приватна UPG. Водночас OKKO і WOG залишаються серед найбільших продавців пального та продовжують розвивати власні мережі. Ринок також помітно розділений за ціновими сегментами — від преміальних операторів до дискаунтерів. Повідомляє сайт Kirovograd з посиланням на РБК-Україна.
SEO-підзаголовок: «Укрнафта», UPG, OKKO, WOG та інші: як змінився ринок АЗС України і кому належать найбільші мережі
«Укрнафта» стала найбільшою мережею за кількістю АЗС
В Україні працюють тисячі автозаправних станцій, а найбільшу мережу за кількістю об’єктів сформувала «Укрнафта». Компанія перебуває під державним контролем: пакет 50% плюс одна акція належить «Нафтогазу України», а частку, яка раніше була пов’язана з групою «Приват», у 2022 році передали державі.
До зміни структури власності пов’язані з «Приватом» структури багато років мали значний вплив на «Укрнафту» та паливну роздрібну мережу. Ситуація змінилася після переходу акцій під контроль держави та націоналізації оператора Кременчуцького НПЗ — «Укртатнафти».
Подальше розширення «Укрнафти» відбувалося за рахунок інших мереж. У 2024 році компанія отримала в управління 84 станції Glusco. Того ж року держава отримала контрольну частку в «Альянс Холдингу», який керував українською мережею Shell зі 118 станцій.
Ще 21 АЗС, що належить державній «Укргазвидобуванню» та працювала під брендом U.Go, перейшла в управління «Укрнафти» на умовах франшизи. Передбачався поступовий перехід цих об’єктів під єдиний бренд.
Унаслідок розширення протягом 2024–2026 років мережа «Укрнафти» наблизилася до 700 АЗС.
UPG різко збільшила мережу після зупинки колишніх АЗС «Привату»
До 2022 року група «Приват» контролювала або частково володіла приблизно 1,5 тисячі АЗС різних брендів. Близько 500 із них становили станції «Укрнафти». Після переходу державної компанії під повний контроль держави масштаби паливної роздрібної мережі «Привату» різко скоротилися.
На початку 2025 року станції, що залишалися пов’язаними з колишньою структурою «Привату», фактично припинили роботу. Однією з причин стала втрата доступу до власного ланцюжка постачання — від видобутку нафти до її переробки на Кременчуцькому НПЗ.
Звільнені активи почали переходити до інших учасників ринку. Найбільше таких об’єктів отримала компанія «Укрпалетсистемс», що розвиває бренд UPG.
Компанію пов’язують із бізнесменом Володимиром Петренком із Житомирщини. Бізнес починався з деревообробки та виробництва паливних пелет, після чого компанія зайшла в нафтопродуктовий сектор. Першу нафтобазу було придбано у 2006 році, а першу АЗС відкрито наступного року.
До 2025 року UPG мала 87 станцій та власну систему імпорту пального з-за кордону. Після цього компанія почала орендувати та купувати колишні АЗС «Авіас» і ANP.
Дозволи Антимонопольного комітету охопили управління 570 такими об’єктами. У результаті мережа UPG збільшилася до 658 АЗС у 21 регіоні. Безпосередньо під брендом UPG працювали близько 370 станцій, а інші об’єкти поступово проходили ребрендинг.
Хто володіє OKKO та WOG
Серед ключових учасників паливного ринку залишаються OKKO та WOG. Мережа OKKO налічує понад 410 станцій. Її оператором є «Концерн Галнафтогаз», що входить до OKKO Group.
Власником «Концерну Галнафтогаз» є бізнесмен Віталій Антонов. Крім паливного бізнесу, пов’язані з ним структури працюють в аграрному секторі, відновлюваній енергетиці та туристичній інфраструктурі. Серед великих проєктів — будівництво гірськолижного комплексу GORO Mountain Resort у Львівській області.
OKKO продовжує розширювати паливну мережу, зокрема за рахунок відкриття нових комплексів і потенційного придбання менших операторів.
WOG має понад 350 АЗС. Історично паливний бізнес розвивався в межах групи «Континіум», яку пов’язували з Ігорем Єремеєвим, Степаном Івахівим, Петром Димінським і Сергієм Лагуром.
Після смерті Ігоря Єремеєва у 2015 році структура власності змінилася, а між спадкоємцями бізнесмена та іншими учасниками виникли суперечки. За інформацією, озвученою керівником WOG Андрієм Пивоварським навесні 2026 року, акціонерами мережі є Сергій Лагур та Світлана Івахів. Колишня група «Континіум» як єдина бізнес-структура вже не функціонує.
Хто стоїть за БРСМ-Нафта, AMIC, Parallel і SOCAR
Понад сотню станцій мають також «БРСМ-Нафта», AMIC та Parallel.
Власником «БРСМ-Нафти» на паливному ринку називають бізнесмена Андрія Бібу. Він проживає в Італії та займається там, зокрема, виноробним бізнесом.
AMIC контролюється австрійською AMIC Energy Management GmbH. У 2014 році компанія придбала українські активи російського «Лукойлу». Після початку повномасштабної війни навколо структури власності та фінансових операцій українського оператора виникли претензії правоохоронних органів. «АМІК Україна» публічно заперечувала зв’язок із російським «Лукойлом» та переказ коштів російським структурам.
Мережа Parallel разом із брендами Motto, Prime і Luxwen об’єднує понад сотню станцій. Раніше цей бізнес належав структурам Ріната Ахметова. У 2020 році мережу придбав бізнесмен Олександр Дубінін, який раніше працював у податкових органах.
SOCAR в Україні належить SOCAR Energy Ukraine — дочірній структурі державної нафтової компанії Азербайджану.
Чому ціни на різних АЗС суттєво відрізняються
Українські АЗС традиційно працюють у різних цінових категоріях. До дорожчого сегмента ринку відносять SOCAR, OKKO та WOG. У середньому ціновому діапазоні працюють, зокрема, AMIC, UPG, KLO та «Укрнафта». Окрему групу формують дискаунтери, серед яких «БРСМ-Нафта», Avantage 7 та Marchal.
Лише три останні мережі разом мають близько 800 станцій, що становить значну частину українського паливного ритейлу.
«Укрнафта» у 2026 році отримала окреме завдання від уряду працювати з мінімальною торговельною націнкою. Вона має покривати операційні витрати, обслуговування станцій, маркетинг і поступову модернізацію мережі. Навесні компанія також вийшла на провідні позиції за обсягами реалізації пального.
На кінцеву вартість бензину та дизеля впливають закупівельна ціна імпортного ресурсу, податки, логістика, витрати на персонал і роботу АЗС. Україна значною мірою залежить від імпорту нафтопродуктів після втрати значної частини власних переробних потужностей.
За оцінками учасників ринку, приблизно половину роздрібної ціни формує вартість імпортного нафтопродукту. Частка податків становить близько 35% для дизельного пального та приблизно 40% для бензину. Прибуток оператора може складати орієнтовно 5–7%, або близько 3–5 гривень на літрі, тоді як решта припадає на логістику та операційні витрати.
Антимонопольний комітет досліджує ситуацію на ринку та відстежує ціноутворення операторів. Водночас у відомстві раніше заявляли, що не встановили монопольних дій, які б пояснювали зростання вартості пального.
АЗС конкурують уже не лише ціною бензину
Великі паливні оператори дедалі більше заробляють і конкурують у нетопливному сегменті. Кава, хот-доги, бургери, готові страви та магазини стали стандартною частиною сучасних автозаправних комплексів.
WOG активно розвиває кавовий напрям, зокрема продаж напоїв без кофеїну. UPG інвестувала в кухонне обладнання та сформувала окреме меню бургерів.
У KLO одним із популярних продуктів став великий хот-дог, тоді як OKKO розширила асортимент невеликими бургерами та хот-догами, які продаються порціями по кілька штук.
«Укрнафта» зробила ставку на повноцінні готові страви. У меню з’явилися борщ, супи, каші та млинці за рецептами Євгена Клопотенка, а виробництвом готової продукції займається МХП.
Окремі мережі використовують власні гастрономічні особливості. На станціях «БРСМ-Нафта» продають італійське вино, пов’язане з виноробним бізнесом власника мережі, а SOCAR пропонує страви азербайджанської кухні та гранатове вино.